6 min. læsning | Opdateret: 31. august 2026 | Af Sammenligner.dks pristeam. Forsikringsfaglig gennemgang: Mads Bukholt.
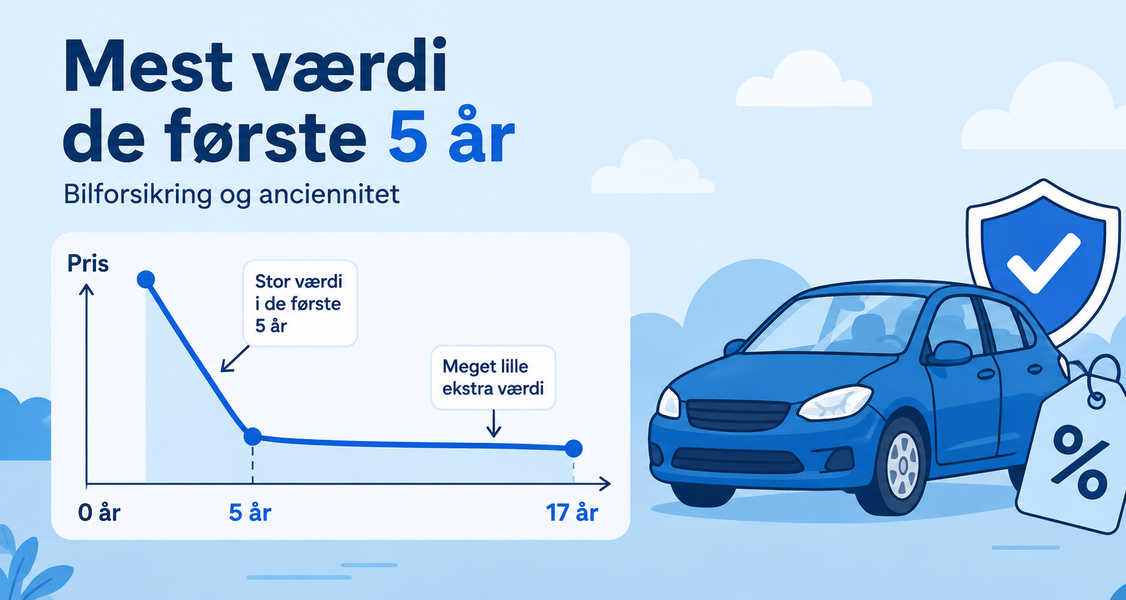
Fra nul til fem års anciennitet falder prisen 4 til 11 procent. Fra fem til sytten år sker der næsten ingenting: på 40 af 52 målinger tog selskabet nøjagtig samme pris. De mange år bag rattet, bilister tror de bliver belønnet for, tæller kun lidt.
Næsten kun de første fem år. Fra nul til fem års anciennitet falder prisen 4 til 11 procent. Fra fem til sytten år tog selskabet nøjagtig samme pris i 40 af 52 målinger.
“Jeg har kørt skadefrit i tyve år.” Sætningen falder i enhver samtale om bilforsikring, altid med en undertone af, at det må da være penge værd. Vi målte, om det passer.
Metoden var at ændre præcis ét felt i prisberegningen: antal år med egen bilforsikring. Samme fører, samme alder, samme bil, samme adresse og samme dækning, men med 0, 5 og 17 års anciennitet. Vi gentog målingen på fem biler.
Rabatten falder én gang. Så flader den ud
| Bil | 0 års anciennitet | 5 år | 17 år |
|---|---|---|---|
| KIA Picanto 2015 | 4.631 kr. | 4.030 kr. | 3.926 kr. |
| Peugeot 208 2017 | 5.473 kr. | 5.309 kr. | 5.101 kr. |
| Toyota Aygo 2012 | 4.562 kr. | 3.906 kr. | 3.806 kr. |
| VW Golf 2018 | 6.842 kr. | 5.454 kr. | 5.107 kr. |
| VW ID.3 2021 | 7.943 kr. | 6.129 kr. | 5.890 kr. |
Ved fem og sytten års anciennitet gav selskabet nøjagtig samme pris i 40 af 52 målinger. To til tre selskaber pr. bil giver stadig lidt mere for de ekstra år, og det trækker medianprisen 2,6 til 6,4 procent ned fra 5 til 17 år. Til sammenligning falder den 8,9 procent alene fra 0 til 5 år.
Tre tal om anciennitet
Fra 0 til 5 år: prisen falder 8,9 procent i median, mellem 4,4 og 10,7 procent alt efter bil.
Fra 5 til 17 år: uændret hos otte af de ti-elleve selskaber pr. bil. Resten giver tilsammen 2,6 til 6,4 procent mere over tolv år.
Alderen betyder mere: den samme fører betaler tre gange så meget som 19-årig som ved 35, uanset anciennitet.
Det er alderen, ikke erfaringen
Fundet rydder op i en udbredt sammenblanding. Prisen falder markant med årene fra 19 til 25, men det er førerens alder, der gør det, ikke antallet af år med egen police. Det er en vigtig skelnen for den, der har kørt på forældrenes forsikring og først nu tegner sin egen: man mister ikke tolv års opsparet rabat, for den rabat findes ikke.
Det skal du gøre: Lad være med at blive hos dit selskab af hensyn til ancienniteten alene: efter fem år er det meste af rabatten givet. Hent i stedet tilbud hos tre selskaber ved næste fornyelse: efter fem år er der ikke mere at hente ved at blive.
“Mange bliver hos deres selskab, fordi de tror, de har opbygget noget. Vores måling viser, at det meste af anciennitetsrabatten er givet allerede efter fem år. Otte ud af ti selskaber tager præcis samme pris efter fem år som efter sytten,” siger Mads Bukholt, forsikringsekspert hos Sammenligner.dk.
Tre råd om anciennitet
- Bliv ikke hos selskabet af hensyn til ancienniteten. Fra 5 til 17 år tog selskabet nøjagtig samme pris i 40 af 52 målinger.
- Hent tilbud ved næste fornyelse, hvis du har haft egen police i over fem år. Rabatten falder 8,9 procent fra 0 til 5 år og flader så ud.
- Har du kørt på forældrenes police, så mist ikke modet. Der findes ingen opsparet rabat at tabe.
Sådan læser du tallene
Median
Medianen er det midterste tal, når alle priser stilles på række. Halvdelen ligger under, halvdelen over. Vi bruger median frem for gennemsnit, fordi ét enkelt ekstremt tilbud ellers kan trække gennemsnittet skævt og få markedet til at se dyrere ud, end det er.
Spænd
Forholdet mellem det dyreste og det billigste tilbud på den samme bil. Et spænd på 2,0 gange betyder, at det dyreste tilbud er dobbelt så dyrt som det billigste, for samme bil, samme fører og samme dækning.
Krone-identisk
To priser, der er ens ned til sidste krone. Det er et skarpere bevis end „nogenlunde ens“: når to selskaber gang på gang lander på nøjagtig samme beløb, deler de tarif, og så er to tilbud reelt ét tilbud.
Anciennitet
Antal år, du har haft din egen bilforsikring. Det er ikke det samme som din alder, og det er heller ikke det samme som skadefri kørsel. Har du kørt på en forælders police, tæller de år ikke med som din anciennitet.
Ofte stillede spørgsmål
Belønnes jeg for mange års skadefri kørsel?
Kun lidt. Fra 5 til 17 år er prisen uændret hos otte af de ti-elleve selskaber pr. bil.
Hvor meget falder prisen de første fem år?
8,9 procent i median, mellem 4,4 og 10,7 procent alt efter bil.
Mister jeg rabat ved at skifte selskab?
Efter fem år er det meste af rabatten allerede givet. To til tre selskaber pr. bil giver stadig lidt mere for de ekstra år.
Jeg har kørt på mine forældres police. Starter jeg forfra?
Du mister ikke tolv års opsparet rabat, for den rabat findes ikke. Det er førerens alder, der har flyttet prisen, ikke antallet af år med egen police.
Hvad betyder mest, alder eller anciennitet?
Alderen. Den samme fører betaler tre gange så meget som 19-årig som ved 35, uanset anciennitet.
Hvorfor tæller I LB, Bauta og Runa som ét selskab?
Fordi de gav krone-identiske priser i hver eneste parvise sammenligning i vores måling. Tre tilbud derfra er prismæssigt ét tilbud, og en sammenligning, der tæller dem som tre, ser bredere ud, end den er.
Hvor mange tilbud bør jeg hente?
Tre til fem fra reelt forskellige selskaber. Under tre rammer du sjældent bunden af markedet, og over fem er der typisk ikke mere at hente.
Hvorfor er der så stor forskel på selskaberne?
Fordi de ikke konkurrerer jævnt over hele markedet. Nogle tariffer er bygget til at vinde bestemte segmenter og tåle deres skader, andre til at fastholde kunder et andet sted i livet.
Sådan har vi målt
Hvor tallene kommer fra
Alle priser er årspriser, hentet af Sammenligner.dks eget pristeam i august 2026 hos samtlige selskaber, der giver en pris online. Vi har ikke bedt om tilbud gennem mægler eller kundeservice: kun priser, en forbruger selv kan hente på selskabets egen beregner, er med. Det gør tallene efterprøvelige. Det fulde datasæt udleveres gerne til redaktioner, der vil regne efter.
Hvad der er holdt fast
Samme adresse i København Ø, 15.000 km/år, selvrisiko 5.000 kr.; kun den nævnte faktor varierer. Hver sammenligning er regnet på det parvise selskabspanel: kun selskaber, der gav pris i begge ender af aksen på samme bil. Kun én ting ad gangen varierer, så en forskel i prisen kan henføres til den ene ting og ikke til alt muligt andet.
Hvad denne artikel bygger på
5 biler, 35-årig fører, anciennitet 0, 5 og 17 år.
Sådan er selskaberne talt
LB, Bauta og Runa regnes som ét selskab. De gav krone-identiske priser i hver eneste parvise sammenligning i vores måling, så tre tilbud derfra er prismæssigt ét tilbud. Tryg, Alka og FDM hører også sammen selskabsretligt, men prissætter målbart forskelligt og tælles derfor hver for sig.
Det viser tallene ikke
- Pris er ikke det samme som dækning. To selskaber kan tage næsten samme pris for vilkår, der ikke er ens. Forskelle i selvrisiko ved ung fører, i om glasskade og vejhjælp er med, og i hvad der sker efter en skade, fremgår ikke af prisen. Læs vilkåret ved siden af tallet.
- Tallene er nytegningspriser. Vi har hentet priser som ny kunde. Er du kunde i forvejen, kan din pris være en anden, og selskaberne genberegner ikke nødvendigvis en eksisterende kunde ned med samme hastighed, som de tilbyder nye.
- Rabatter er ikke regnet med. Rabat gennem fagforening, pensionsselskab eller for at samle flere forsikringer samme sted indgår ikke. De kan flytte den enkelte pris mærkbart, men de kan ikke måles ens på tværs af selskaber.
- Priser er et øjebliksbillede. Tallene er hentet i august 2026. Selskaberne justerer deres tariffer løbende, og rækkefølgen kan derfor se anderledes ud på et senere tidspunkt. Det er også grunden til, at rådet altid er at hente friske tilbud frem for at handle på en liste alene.